L'evoluzione dell'economia italiana nel 2024: segnali di ripresa e sfide strutturali

L’economia italiana nel 2024 mostra segnali importanti di ripresa dopo anni segnati da crisi, rallentamenti e incertezze geopolitiche. La combinazione di politiche di stimolo, investimenti in infrastrutture e un miglioramento graduale del clima internazionale ha contribuito a riportare in luce dinamiche positive che devono però fare i conti con sfide strutturali di lungo periodo. Analizzare le tendenze attuali ci aiuta a comprendere non solo lo stato di salute del Paese, ma anche le prospettive per crescita sostenibile e inclusiva.

Secondo dati recenti dell’Istat, il PIL italiano nel primo trimestre del 2024 è cresciuto dello 0,4% rispetto al trimestre precedente, un incremento modesto ma rilevante dopo diverse fasi di stagnazione. La ripresa è trainata soprattutto da settori chiave come l’industria manifatturiera, energia rinnovabile e turismo, quest’ultimo favorito dalla riapertura totale delle frontiere e dalla crescente domanda internazionale. Anche il settore delle costruzioni, beneficiato dagli incentivi fiscali come il Superbonus 110%, ha dimostrato intensità di investimenti, sebbene si segnalino difficoltà nella catena di approvvigionamento di alcuni materiali.

Nonostante questo quadro positivo, permangono criticità che limitano la piena ripresa. Il tasso di disoccupazione si è stabilizzato intorno al 7,8%, con diverse disparità regionali ancora marcate tra Nord e Sud. L’inflazione, sostenuta dall’aumento dei prezzi energetici e delle materie prime, si attesta a livelli più contenuti rispetto al 2023 ma continua a erodere il potere d’acquisto delle famiglie. Inoltre, il debito pubblico italiano, sopra il 140% del PIL, resta una zavorra per la politica fiscale e limita la capacità dello Stato di orientare nuove misure di stimolo.

Un altro elemento chiave riguarda la digitalizzazione e l’innovazione: in linea con le strategie del Piano Nazionale di Ripresa e Resilienza (PNRR), molte imprese italiane stanno investendo in tecnologie avanzate, dall’intelligenza artificiale all’Internet of Things, per migliorare produttività e competitività. Le startup tecnologiche registrano aumenti di fondi raccolti e attrattività, soprattutto in settori come fintech, green economy e biotecnologie. Questo dinamismo rappresenta un fattore chiave per il futuro economico, incentivando un modello di sviluppo orientato a sostenibilità e alta tecnologia.

Le implicazioni future dell’attuale congiuntura economica italiana sono complesse. Da un lato, la ripresa in atto potrebbe rafforzarsi se il contesto internazionale rimane stabile e le riforme strutturali – sulla giustizia, il mercato del lavoro e la pubblica amministrazione – proseguono efficacemente. Dall’altro, il Paese dovrà affrontare sfide quali l’invecchiamento demografico, la transizione energetica e la necessità di migliorare infrastrutture logistiche e digitali per evitare che il gap con altre economie europee si ampli ulteriormente.

In definitiva, il 2024 si configura come un anno cruciale per l’economia italiana: un periodo in cui le scelte politiche, gli investimenti mirati e la capacità di innovare determineranno non solo la velocità della ripresa, ma anche la solidità e sostenibilità dello sviluppo futuro. Per imprese, istituzioni e cittadini è il momento di consolidare i progressi e affrontare con prontezza le nuove sfide di un mondo in continua trasformazione.
L'evoluzione dell'economia digitale in Italia: opportunità e sfide per il 2024

Negli ultimi anni, l’Italia ha assistito a un’accelerazione significativa nel processo di digitalizzazione della propria economia, un fenomeno che nel 2024 assume contorni sempre più definiti e che pone il Paese di fronte a opportunità straordinarie ma anche a sfide complesse. Tra gli sforzi messi in atto da imprese e istituzioni, emerge un quadro dinamico, in cui la trasformazione tecnologica diventa leva strategica per la competitività e la crescita.

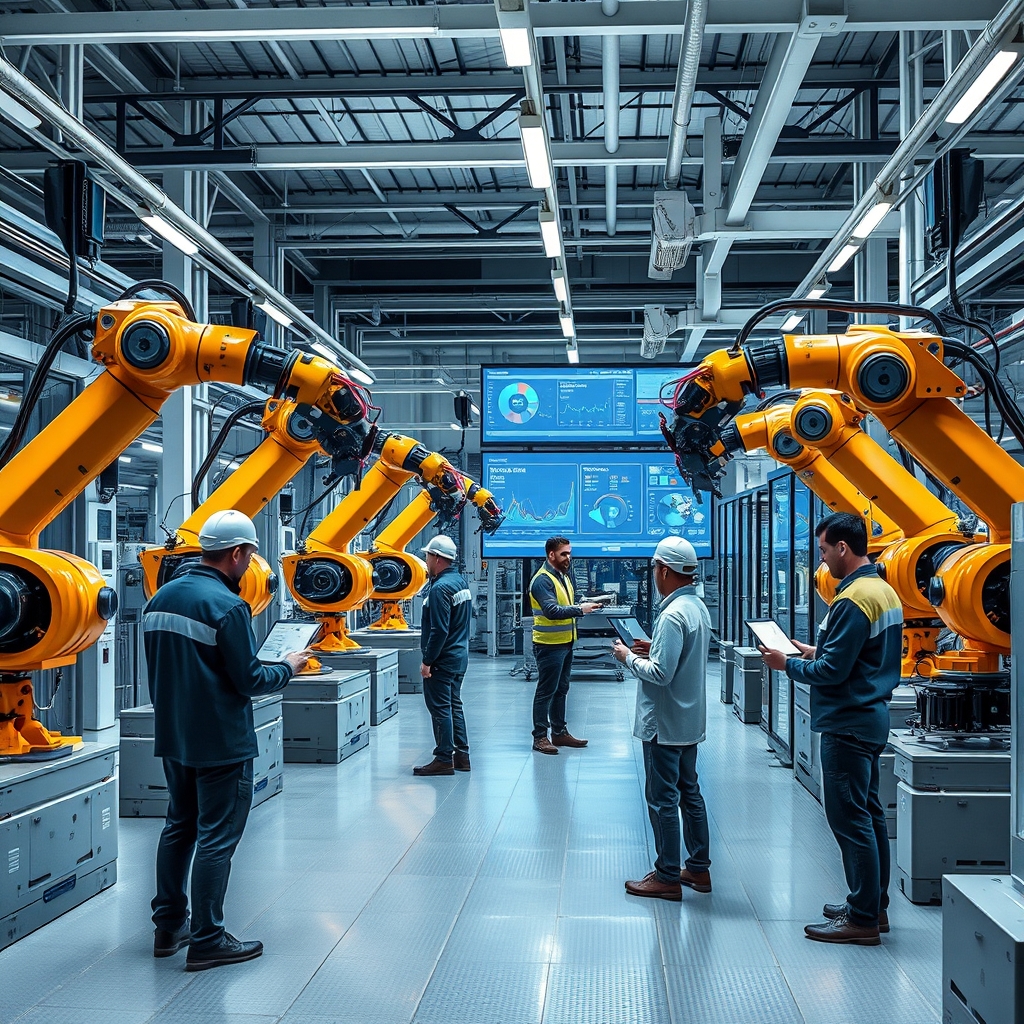
Il contesto globale di crisi energetica e inflazione ha spinto numerose aziende italiane a rivedere i propri modelli di business, adottando soluzioni digitali per ottimizzare i processi produttivi e ampliare i canali di vendita. Un dato significativo proviene dall’Osservatorio Digitale 2023, secondo cui oltre il 60% delle imprese del settore manifatturiero ha integrato tecnologie Industry 4.0, come l’intelligenza artificiale, l’Internet delle cose (IoT) e la robotica collaborativa. Questi strumenti hanno permesso di migliorare l’efficienza produttiva, ridurre i costi e incrementare la qualità dei prodotti, posizionando l’Italia in una fascia alta rispetto alla media europea.

Un caso emblematico è rappresentato da un’azienda lombarda specializzata in componenti meccanici di precisione, che ha digitalizzato l’intero ciclo produttivo con piattaforme cloud e big data analytics. Questo percorso ha non solo incrementato i ricavi del 15% nel 2023, ma ha anche aperto nuovi mercati internazionali, confermando l’importanza cruciale di investire in innovazione tecnologica.

Tuttavia, la digitalizzazione in Italia non procede senza ostacoli. Le disparità territoriali rimangono marcate: mentre il Nord si avvantaggia di infrastrutture avanzate e capitale umano altamente qualificato, alcune aree del Sud soffrono ancora di un gap infrastrutturale e formativo. Questo squilibrio rallenta la diffusione uniforme della trasformazione digitale e rischia di amplificare le disuguaglianze economiche regionali.

Sul piano normativo, le recenti misure del Piano Nazionale di Ripresa e Resilienza (PNRR) hanno dedicato risorse ingenti allo sviluppo della banda ultralarga e alla formazione digitale, con l’obiettivo di colmare questi divari entro il 2026. Le imprese, soprattutto le PMI, beneficiano di incentivi per l’adozione di tecnologie digitali, ma la sfida rimane quella di adottare un mindset innovativo e di investire in competenze adeguate.

Dal punto di vista occupazionale, la digitalizzazione apre scenari interessanti ma anche sfidanti. L’automazione di alcune attività manuali rischia di ridimensionare i posti di lavoro tradizionali, mentre cresce la domanda di figure professionali specializzate in ambito IT, cybersecurity, data science e sviluppo software. In risposta, molte aziende stanno avviando programmi di reskilling e upskilling per preparare la forza lavoro ai nuovi paradigmi produttivi.

Le implicazioni future per l’economia italiana sono dunque rilevanti. Da un lato, un ecosistema digitale maturo porterà a una maggiore competitività su scala globale, favorendo innovazione, sostenibilità e attrazione di investimenti esteri. Dall’altro, sarà cruciale potenziare ulteriormente infrastrutture, capitale umano e politiche di inclusione digitale per evitare che il divario interno comprometta il percorso di crescita.

In conclusione, il 2024 rappresenta un anno chiave per l’economia digitale in Italia: l’integrazione delle nuove tecnologie e la capacità di adattamento delle imprese saranno determinanti per costruire un futuro più resiliente, innovativo e sostenibile, capace di rispondere alle sfide di un mercato globale in continua evoluzione.

L'economia italiana nel 2024: tra sfide globali e opportunità di rilancio

Nel 2024 l’economia italiana si trova a un bivio cruciale, sospesa tra le persistenti difficoltà legate alla congiuntura internazionale e le opportunità offerte dalle nuove strategie di crescita e trasformazione digitale. Dopo anni di ripresa lenta post-pandemia, il Paese deve confrontarsi con scenari globali complessi, in cui inflazione, tensioni geopolitiche e rallentamenti economici europei impattano fortemente sul sistema produttivo italiano. Analizzare i dati recenti e comprendere le dinamiche in gioco è fondamentale per delineare le prospettive future dell’Italia, uno dei motori economici più importanti dell’Unione Europea.

Secondo l’Istat, il Pil italiano è stimato crescere nel 2024 intorno all’1,1%, cifra modesta ma che segna una sostanziale tenuta rispetto al 2023, consolidando una fase di debole espansione. Questo andamento riflette un equilibrio precario: da una parte le esportazioni, soprattutto verso mercati non ancora del tutto stabilizzati, soffrono a causa di una domanda globale fluttuante e dell’aumento dei costi energetici. Dall’altra, la domanda interna mostra segnali contrastanti, con consumi privati frenati dall’incremento dei prezzi e della pressione fiscale. Tuttavia, alcuni settori strategici, come quello della tecnologia, della green economy e dell’automotive, evidenziano dinamiche positive che potrebbero rappresentare leve di crescita nei prossimi mesi.

Un esempio emblematico è quello delle imprese italiane attive nella transizione energetica. Diverse aziende, soprattutto quelle di piccola e media dimensione nelle regioni del Nord e Centro, stanno investendo massicciamente in innovazione e sostenibilità ambientale. Secondo dati recenti di Confindustria, oltre il 40% delle PMI italiane prevede di incrementare le spese dedicate alla digitalizzazione e all’efficienza energetica entro la fine del 2024, puntando a migliorare la competitività sui mercati internazionali. Questo trend è supportato parallelamente dalle risorse del PNRR, che contribuiscono a finanziare progetti di rinnovamento infrastrutturale e tecnologico, creando opportunità di sviluppo anche in settori tradizionalmente meno dinamici.

Nonostante queste iniziative positive, permangono criticità di rilievo. Il mercato del lavoro resta un elemento di fragilità, con tassi di disoccupazione che continuano a registrare valori elevati nelle fasce giovanili e nelle regioni meridionali. Inoltre, la pressione fiscale e la burocrazia costituiscono spesso un freno all’espansione delle imprese, limitando la capacità di attrarre investimenti esteri. Anche la volatilità dei mercati finanziari globali genera incertezza negli operatori economici italiani, riducendo gli incentivi a pianificare strategie a medio-lungo termine.

Guardando al futuro, l’Italia si gioca la partita della sua ripresa economica su più fronti. Il successo del processo di digitalizzazione, unito a un’efficace transizione ecologica, può rappresentare una svolta decisiva per la crescita sostenibile. È altresì indispensabile che le politiche pubbliche si concentrino sul miglioramento del capitale umano e su una maggiore apertura verso l’innovazione, così da favorire la competitività a livello internazionale e ridurre il divario territoriale interno. In un mondo sempre più interconnesso, la capacità di adattarsi rapidamente ai cambiamenti rappresenterà la chiave per fare dell’Italia un attore competitivo e resiliente nel contesto economico globale.

In conclusione, il 2024 si presenta come un anno sfidante ma anche ricco di opportunità per l’economia italiana. Il percorso verso uno sviluppo inclusivo, sostenibile e tecnologicamente avanzato è tracciato, ma richiede decisioni coraggiose e investimenti mirati. Con il giusto equilibrio tra innovazione, politiche efficaci e resilienza imprenditoriale, l’Italia può ambire a rilanciare la propria economia e consolidare il proprio ruolo nel panorama europeo e mondiale.

L'Italia e la trasformazione digitale: una sfida tra crisi e opportunità

Nel cuore dell’Europa, l’Italia si trova oggi a un bivio cruciale per il suo futuro economico: abbracciare la trasformazione digitale o rischiare di rimanere indietro rispetto ai principali competitor internazionali. Questa settimana analizziamo il focus sull’economia italiana, un tema centrale che offre una chiave di lettura fondamentale su come i cambiamenti tecnologici possano influenzare la crescita, la competitività e la sostenibilità del nostro sistema produttivo.

L’economia italiana, tradizionalmente basata su PMI familiari e settori come la manifattura, il turismo e l’artigianato, ha in questi anni mostrato segnali contrastanti. Secondo i dati ISTAT, la crescita del PIL nel 2023 si attesta attorno all’1,5%, un tasso moderato ma in frenata rispetto a molte altre economie europee. Tuttavia, un punto di svolta è rappresentato dall’accelerazione nei processi di digitalizzazione. Il Piano Nazionale di Ripresa e Resilienza (PNRR) ha destinato oltre 40 miliardi di euro verso la digitalizzazione, l’innovazione tecnologica e la sostenibilità, con l’obiettivo dichiarato di trasformare l’Italia in un’economia più smart e inclusiva entro il 2026.

Uno dei campi più promettenti è quello dell’industria 4.0: le imprese italiane stanno gradualmente adottando tecnologie come l’intelligenza artificiale, la robotica avanzata e l’Internet delle Cose (IoT) per ottimizzare i processi produttivi, aumentare la qualità e ridurre i costi. Un caso virtuoso è rappresentato da aziende come Comau, leader globale nella robotica industriale, che dalla sua sede torinese sviluppa soluzioni innovative per l’automazione. Queste realtà stanno contribuendo non solo a migliorare la competitività italiana ma anche a creare nuove opportunità occupazionali ad alto valore aggiunto.

D’altro canto, permangono sfide importanti. La digital divide geografica e generazionale è uno di questi ostacoli: molte aree del Sud Italia e le PMI più tradizionali si trovano in difficoltà nell’accesso alle nuove tecnologie e alle competenze digitali necessarie per sfruttarle appieno. Secondo Unioncamere, solo il 40% delle piccole imprese italiane ha una presenza significativa sul digitale, un dato che limita fortemente la capacità di crescita in un mercato sempre più globalizzato.

Infine, la situazione geopolitica e macroeconomica impone cautela: dall’inflazione ai costi dell’energia, le aziende italiane devono bilanciare l’innovazione con la gestione delle crisi. Inoltre, la spinta verso una maggiore sostenibilità ambientale sarà un ulteriore driver di cambiamento nei prossimi anni, incrementando la domanda di soluzioni tecnologiche eco-efficienti e green.

Le implicazioni future per l’economia italiana sono quindi profonde. La trasformazione digitale può rappresentare un volano per la crescita, la produttività e l’internazionalizzazione. Riuscire a superare le barriere all’adozione tecnologica, investire in formazione digitale e mantenere una visione strategica inclusiva sarà cruciale. Il sostegno pubblico e privato dovrà lavorare in sinergia per non disperdere le opportunità generate dal PNRR e dalla spinta globale verso l’innovazione.

In sintesi, l’Italia si trova in una fase di transizione decisiva. La sfida della digitalizzazione non è solamente tecnologica, ma innanzitutto culturale ed economica: chi saprà integrare la tradizione con la rivoluzione digitale avrà maggiori chance di successo nel futuro competitivo che ci attende.

PMI italiane e transizione energetica: opportunità, ostacoli e strategie per crescere

La transizione energetica è ormai al centro dell’agenda economica italiana. Per il nostro Paese, dove la rete di piccole e medie imprese (PMI) costituisce il tessuto produttivo principale, il processo di decarbonizzazione rappresenta al tempo stesso una sfida competitiva e un’opportunità di rilancio. Tra pressioni sui costi energetici, obiettivi climatici europei e flussi di finanziamento comunitari, le scelte adottate oggi determineranno la resilienza e la capacità di crescita delle imprese italiane nei prossimi anni.

Contesto
Le PMI italiane, sparse tra distretti industriali e filiere manifatturiere, affrontano una fase di forte incertezza. L’aumento dei prezzi dell’energia e la necessità di adeguarsi a standard ambientali più stringenti spingono molte aziende a investire in efficienza energetica, fonti rinnovabili e processi a minor impatto. Allo stesso tempo, fondi nazionali e europei — compresi gli stanziamenti del PNRR — hanno creato opportunità di finanziamento per progetti green, con programmi dedicati all’innovazione tecnologica e alla riqualificazione degli impianti.

Analisi: dati, modelli e case esemplari
Il percorso verso la sostenibilità si articola su più fronti: riduzione dei consumi attraverso l’efficienza, produzione locale di energia rinnovabile (fotovoltaico, bioenergie), elettrificazione dei processi e digitalizzazione per ottimizzare i consumi. Esperienze consolidate in distretti tessili del Nord-Est e in aziende della meccanica testimoniano risultati tangibili: l’adozione combinata di pannelli solari, pompe di calore e sistemi di recupero del calore ha portato a riduzioni dei costi energetici che possono oscillare in modo significativo a seconda della tecnologia e della scala dell’intervento, con casi che segnalano diminuzioni importanti delle bollette e miglioramento della marginalità operativa.

Tre modelli pratici emergono frequentemente:

  • Interventi di efficienza puntuali: coibentazione, recupero termico, sostituzione di motori e compressori con soluzioni ad alta efficienza.
  • Adozione di fonti rinnovabili on-site: impianti fotovoltaici e sistemi di accumulo integrati alle attività produttive.
  • Aggregazione e servizi energetici: contratti con ESCo o partecipazione a comunità energetiche per ridurre i costi iniziali e condividere i benefici.

Tuttavia, non tutte le PMI riescono a intraprendere queste strade con la stessa rapidità. Le principali barriere sono finanziarie (costi iniziali e accesso al credito), amministrative (complessità delle procedure per ottenere incentivi), tecniche (mancanza di competenze interne) e infrastrutturali (limiti delle reti locali). In risposta, alcuni strumenti si stanno rivelando efficaci: garanzie pubbliche per prestiti green, sportelli di assistenza tecnica regionali e piattaforme di aggregazione per piccoli progetti, che consentono economie di scala.

Implicazioni e scenari futuri
Per le PMI italiane la transizione energetica non è un vincolo da subire, ma una leva per aumentare la competitività. Le imprese che sapranno integrare efficacemente tecnologie pulite e pratiche di gestione energetica otterranno vantaggi nelle catene del valore: minori costi operativi, risposta migliore alla domanda di prodotti sostenibili e accesso privilegiato a mercati internazionali dove i criteri ESG assumono peso crescente.

Politiche pubbliche coerenti e stabili saranno decisive: semplificazione delle procedure per l’accesso ai contributi, incentivi mirati per investimenti nelle filiere strategiche e strumenti di finanza italiana ed europea tarati sulle esigenze delle PMI. Anche il ruolo degli attori finanziari è cruciale: prodotti di credito ponte, leasing energetico e contratti di rendimento energetico possono abbassare le barriere iniziali.

Infine, l’elemento umano: la formazione e la condivisione di competenze tecniche e manageriali nelle imprese rappresentano una condizione necessaria per trasformare gli incentivi in risultati concreti. In un orizzonte di medio termine, la capacità delle PMI di unirsi in reti e progetti aggregati potrà moltiplicare l’impatto degli investimenti e contribuire a una transizione energetica italiana più equa e competitiva.

In sintesi, la transizione energetica offre alle PMI italiane una duplice opportunità: ridurre i costi e rafforzare il posizionamento sui mercati internazionali. Il successo dipenderà dalla capacità di combinare risorse pubbliche e private, semplificare l’accesso alle tecnologie e costruire competenze diffuse lungo l’intero sistema produttivo.

Italia tra stagnazione e opportunità: come rilanciare la crescita sostenibile

L’economia italiana si trova in una fase di transizione complessa: dopo lo shock delle crisi globali degli ultimi anni, il Paese registra segnali contrastanti tra una crescita contenuta, pressioni sui costi e opportunità legate alla transizione digitale e verde. Comprendere i fattori che frenano e quelli che possono spingere l’Italia verso uno sviluppo più stabile è essenziale per definire scelte politiche e strategie d’impresa efficaci nel breve e medio termine.

Il contesto macroeconomico mostra elementi di debolezza strutturale ma anche leve di ripresa. Il Prodotto Interno Lordo è cresciuto a ritmi modesti negli ultimi anni, con tassi medi di poco superiori allo zero in fasi recenti; l’inflazione, dopo il picco registrato nel 2022, è tornata a livelli più contenuti ma rimane più alta del target a lungo termine della Banca Centrale Europea, comprimendo il potere d’acquisto delle famiglie. Il debito pubblico continua a pesare sui conti pubblici, attestandosi intorno a quote elevate rispetto al PIL, mentre il tasso di disoccupazione è migliorato rispetto ai picchi del passato ma resta su valori che evidenziano ritardi strutturali, in particolare fra i giovani e nel Mezzogiorno.

Tra le principali dinamiche di settore emergono segnali positivi: l’export mantiene la sua centralità per il sistema produttivo italiano, con i settori tradizionali—meccanica, moda, agroalimentare—che continuano a competere sui mercati internazionali grazie a qualità e specializzazione. Il turismo ha mostrato una ripresa robusta quando le condizioni globali lo hanno permesso, restituendo entrate importanti in città d’arte e territori costieri. D’altro canto, alcune filiere manifatturiere ad alta intensità energetica e le microimprese hanno sofferto per l’aumento dei costi energetici e per un accesso al credito non sempre fluido.

Un pilastro strategico è rappresentato dal Piano Nazionale di Ripresa e Resilienza (PNRR): con risorse complessive pari a oltre 190 miliardi di euro, il Piano ha messo a disposizione finanziamenti per infrastrutture, digitalizzazione, transizione energetica e inclusione sociale. L’efficacia del PNRR dipenderà però dalla capacità delle amministrazioni locali e delle imprese di assorbire gli investimenti, accelerare la realizzazione dei progetti e trasformare i finanziamenti in aumenti concreti di produttività.

A livello aziendale, molte PMI italiane stanno investendo in digitalizzazione e in tecnologie Industria 4.0 per automatizzare processi e migliorare la qualità del prodotto: esempi virtuosi si trovano in cluster produttivi come il distretto metalmeccanico dell’Emilia, la filiera ceramica in Emilia-Romagna e il comparto moda tra Lombardia e Toscana. Queste imprese mostrano come l’innovazione possa aumentare la resilienza e aprire mercati esteri. Tuttavia, la frammentazione dimensionale del sistema produttivo resta un freno: la prevalenza di microimprese limita economie di scala, capacità di investimento e attrattività per talenti specializzati.

Il mercato del lavoro richiede politiche mirate: la carenza di competenze digitali e tecniche in settori chiave sta impedendo una piena occupabilità di posizioni qualificate. Politiche attive efficaci, formazione continua e incentivi per la riqualificazione professionale sono necessari per ridurre mismatch e sostenere la produttività. Inoltre, la crescente età media della popolazione pone interrogativi sulla sostenibilità del sistema di welfare e sulla disponibilità di forza lavoro nei prossimi decenni.

Le implicazioni future sono chiare: per rompere la trappola di crescita bassa l’Italia deve combinare rigore fiscale con riforme strutturali. Priorità operative includono accelerare la digitalizzazione della pubblica amministrazione per ridurre tempi e costi per imprese e cittadini, semplificare normative e procedure autorizzative che ostacolano gli investimenti, e promuovere misure per aumentare l’occupazione femminile e giovanile. Sul fronte degli investimenti, la priorità va alla transizione energetica e all’efficienza, che possono ridurre la vulnerabilità ai prezzi e creare nuove filiere produttive green.

In termini finanziari, servono strumenti che facilitino l’accesso al credito per le PMI e che favoriscano aggregazioni tra imprese per ottenere massa critica. Allo stesso tempo, la governance degli investimenti pubblici deve migliorare per tradurre i fondi europei in infrastrutture produttive e servizi durevoli. Infine, la capacità di attrarre e trattenere competenze internazionali rappresenterà un fattore di successo: incentivi mirati e politiche urbane che migliorino qualità della vita possono rendere le città italiane più competitive.

In sintesi, l’Italia ha punti di forza rilevanti—specializzazione produttiva, distretti competitivi, patrimonio culturale e turistico—ma deve riformare leve chiave per trasformare queste risorse in crescita sostenibile. Il semestre prossimo sarà importante per vedere se le iniziative su digitalizzazione, istruzione e transizione energetica riusciranno a tradursi in aumenti di produttività e occupazione, elementi indispensabili per un rilancio duraturo.

La transizione energetica è diventata un tema centrale per l’economia italiana: non più solo una questione ambientale, ma un fattore determinante per la competitività delle piccole e medie imprese che costituiscono l’ossatura del sistema produttivo nazionale. Dopo gli shock dei prezzi energetici degli ultimi anni e l’avvio dei piani di investimento nazionali e europei, le PMI affrontano oggi scelte strategiche che influenzeranno costi, produttività e posizione sui mercati internazionali.

Introduzione: contesto e sfide immediate

Negli ultimi tre anni la volatilità dei prezzi dell’energia ha messo sotto pressione margini e piani di produzione. Molte aziende hanno reagito con misure di breve periodo — negoziazioni di contratti di fornitura, riduzione dei consumi non essenziali, ricorso al credito ponte — ma la vera sfida è trasformare queste risposte emergenziali in investimenti strutturali: efficienza energetica, generazione distribuita, accumulo e digitalizzazione dei processi. Il Piano Nazionale di Ripresa e Resilienza (PNRR) e gli interventi locali hanno messo a disposizione risorse e strumenti per accelerare, ma rimangono ostacoli pratici legati a accesso al credito, tempi autorizzativi e capacità manageriali.

Analisi: dati, trend e casi concreti

Se si guarda ai numeri pubblici disponibili, gli investimenti in efficienza energetica e rinnovabili nelle imprese italiane sono in aumento, sostenuti da incentivi e da una più chiara prospettiva di ritorno economico. Secondo rilevazioni recenti, una percentuale crescente di PMI ha programmato investimenti in solare fotovoltaico e interventi di retrofit. I payback tipici per impianti fotovoltaici industriali, con il supporto di detrazioni e contratti di fornitura più favorevoli, si collocano spesso in un arco di 4-7 anni: un orizzonte compatibile con la pianificazione di molte aziende familiari.

Un caso emblematico è quello dei distretti produttivi del Nord-Est, dove la concentrazione di piccole imprese manifatturiere ha favorito progetti aggregati: impianti condivisi, acquisto collettivo di energia da rinnovabili e contratti di comunità energetiche. Questo approccio consente economie di scala e una migliore capacità negoziale nei confronti dei fornitori di tecnologia e servizi. Allo stesso tempo, ci sono esempi di imprese che hanno integrato efficientamento energetico, digitalizzazione delle linee e gestione intelligente della domanda, ottenendo riduzioni significative dei costi unitari di produzione e migliorando la qualità del servizio.

Tuttavia le barriere restano: molte PMI segnalano difficoltà nell’accesso a finanziamenti a condizioni competitive, incertezza normativa su incentivi e tempi lunghi per le pratiche autorizzative. Inoltre, la transizione richiede competenze specifiche — project management energetico, conoscenza dei mercati elettrici, capacità di lettura dei dati — che non sempre sono presenti nelle strutture aziendali più piccole.

Spunti operativi ed esempi pragmatici

Per le imprese che vogliono accelerare la transizione senza compromettere la liquidità, esistono soluzioni praticabili: contratti di rendimento energetico, leasing per impianti fotovoltaici e storage, accordi di acquisto dell’energia a lungo termine (PPA) con controparti nazionali e internazionali. Un approccio utile è quello modulare: partire da interventi di efficienza a basso costo e rapido ritorno, affiancati a progetti pilota di generazione distribuita e monitoraggio digitale. Le esperienze sul campo mostrano che questo percorso riduce il rischio percepito e facilita l’accesso a finanziamenti agevolati.

Implicazioni future

Nel prossimo quinquennio la capacità delle PMI italiane di trasformare la sfida energetica in un vantaggio competitivo dipenderà da tre fattori principali: accesso al capitale, adeguatezza delle infrastrutture di rete e formazione delle competenze manageriali. Le politiche pubbliche possono giocare un ruolo decisivo semplificando iter amministrativi, incentivando progetti aggregati e favorendo strumenti finanziari mirati per le imprese di piccola dimensione.

Per il sistema paese, l’esito di questa transizione avrà impatti diretti su export, occupazione e resilienza di filiere strategiche. Se le imprese riusciranno a ridurre i costi energetici e aumentare la produttività attraverso tecnologie pulite e gestione intelligente, l’Italia potrà rafforzare la sua posizione di specializzazione in settori a valore aggiunto. In assenza di misure di accompagnamento efficaci, invece, il rischio è che elevati costi energetici continuino a erodere margini e a indebolire la competitività internazionale.

In sintesi, la transizione energetica non è più un’opzione: è una leva competitiva. La sfida concreta è trasformare strumenti finanziari, opportunità normative e innovazione tecnologica in piani esecutivi che le PMI possano adottare con tempi e costi sostenibili. Chi saprà farlo per tempo potrà non solo sopravvivere alla volatilità dei mercati energetici, ma guadagnare terreno nell’economia verde che si sta affermando in Europa.

L’economia italiana affronta un punto di svolta: dopo anni di crescita debole e un contesto internazionale incerto, il Paese deve saper trasformare fragilità strutturali in leve di rilancio. Tra l’effetto dei fondi europei, la transizione energetica e la dinamica delle piccole e medie imprese, i prossimi trimestri saranno cruciali per definire se l’Italia saprà agganciare una traiettoria di crescita più solida e sostenibile.

Contesto: uno sguardo ai numeri e alle condizioni esterne

Negli ultimi anni la crescita del Pil italiano è rimasta inferiore alle medie europee, condizionata da un basso tasso di investimento privato, un debito pubblico elevato e una produttività stagnante. Sul versante esterno, l’inflazione globale e i rincari energetici hanno eroso i margini delle imprese, mentre la domanda internazionale resta volatile a causa del rallentamento di alcune grandi economie. Al contempo, l’arrivo e la gestione dei fondi NextGenerationEU rappresentano un’opportunità senza precedenti per accelerare investimenti pubblici e riforme strutturali.

Analisi: settori, dati ed esempi concreti

Export e manifattura. Il motore tradizionale dell’Italia — esportazioni e manifattura — continua a offrire punti di forza, in particolare nei comparti dell’automotive di alta gamma, meccanica e alimentare. Le imprese che hanno puntato su qualità, marchio e innovazione hanno registrato performance migliori rispetto alla media nazionale: un esempio emblematico è il segmento delle eccellenze italiane che mantengono margini sostenuti grazie al valore aggiunto del “Made in Italy”. Tuttavia, molte PMI restano vulnerabili a shock dei prezzi delle materie prime e difficoltà nell’accesso al credito.

Investimenti e digitalizzazione. La digitalizzazione è uno dei fattori chiave per migliorare produttività e resilienza. I progetti finanziati dal Piano di Ripresa e Resilienza (PNRR) mirano a colmare il gap tecnologico: infrastrutture digitali, cybersecurity e formazione delle competenze. La sfida è trasformare i finanziamenti in investimenti reali e diffusi: troppo spesso i progetti rimangono concentrati in pochi distretti urbani e non raggiungono la base produttiva locale.

Energia e transizione verde. La dipendenza energetica dall’estero ha reso urgente la spinta verso fonti rinnovabili e efficienza energetica. Investimenti in solare, eolico e reti smart possono ridurre la vulnerabilità dei costi energetici e creare nuovi cluster industriali. Esempi di imprese che stanno riconvertendo produzione e reti di fornitura dimostrano come la transizione possa essere anche un’opportunità competitiva, ma servono incentivi stabili e tempi di autorizzazione più rapidi.

Mercato del lavoro e inclusione. Il tasso di occupazione in Italia è cresciuto negli ultimi anni, ma permangono problemi di mismatch tra competenze richieste e offerte di lavoro, nonché differenze regionali marcate. Politiche attive del lavoro, formazione tecnica e percorsi di apprendistato possono mitigare la carenza di figure specializzate, soprattutto nel digitale e nella green economy.

Implicazioni future: rischi e scelte strategiche

La traiettoria futura dipenderà da alcune scelte chiave. Primo, il governo e il settore privato devono convertire i fondi europei in progetti realizzabili, con governance efficiente e trasparente. Senza una capacità amministrativa potenziata, il rischio è che parte delle risorse non generi l’impatto atteso. Secondo, è necessario favorire un ambiente finanziario che sostenga gli investimenti delle PMI: semplificazione fiscale mirata, incentivi a investimenti in R&S e strumenti di credito alternativi possono aumentare la propensione all’investimento.

Terzo, le riforme strutturali su giustizia, pubblica amministrazione e mercato del lavoro restano determinanti per migliorare il contesto per imprese e investitori. Quarto, la transizione energetica deve essere gestita con politiche coerenti che combinino sostenibilità ambientale e competitività industriale: modernizzare reti, snellire le autorizzazioni e sostenere la riconversione delle filiere tradizionali sono priorità.

In conclusione, l’Italia dispone di asset competitivi — capitale umano qualificato, brand di eccellenza e una solida base manifatturiera — ma per tradurre questi vantaggi in crescita duratura servono investimenti mirati, governance efficace dei fondi e riforme strutturali. Se queste condizioni saranno rispettate, il Paese potrà trasformare una fase di incertezza in un’occasione per un rilancio sostenibile e inclusivo.

La transizione energetica è diventata un fattore centrale per la competitività dell’industria italiana. Tra rincari energetici, incentivi pubblici e obblighi europei sempre più stringenti, le imprese devono ripensare processi produttivi, filiere e strategie di investimento. Il contesto post-pandemico, unito alla crisi energetica iniziata nel 2021-2022 e alle ambizioni climatiche europee, pone quesiti chiave: come mantenere la produzione manifatturiera, soprattutto delle PMI, senza sacrificare profittabilità e occupazione? E quali strumenti pubblici e private servono per accelerare il cambiamento?

Contesto e tendenze

Negli ultimi anni i prezzi dell’energia hanno rappresentato una variabile critica per i costi industriali. Dopo il picco del 2022, il 2023 ha visto una graduale stabilizzazione dei prezzi, ma la volatilità rimane un elemento di rischio per le imprese energivore. Parallelamente, l’Unione Europea ha intensificato normative e meccanismi di prezzo del carbonio, tra cui il rafforzamento del sistema ETS e l’introduzione del Carbon Border Adjustment Mechanism (CBAM), che influenzano i costi di esportazione per settori ad alta intensità energetica.

In Italia, il dibattito è alimentato dal Piano Nazionale di Ripresa e Resilienza (PNRR), che ha destinato risorse significative alla transizione verde e alla digitalizzazione. Fondi pubblici, incentivi fiscali e strumenti di credito agevolato sono stati concepiti per sostenere l’efficientamento energetico e le rinnovabili nelle imprese. Tuttavia, la copertura finanziaria e la capacità amministrativa di sfruttare questi strumenti restano critiche, specialmente per le piccole e medie imprese del Nord e del Centro che compongono il cuore manifatturiero del Paese.

Analisi con dati ed esempi

Secondo le rilevazioni recenti, circa la metà delle imprese manifatturiere ha dichiarato di aver avviato progetti di efficientamento energetico o di utilizzo di fonti rinnovabili negli ultimi due anni. Tra queste, le aziende più grandi beneficiano di economie di scala e accesso al credito più favorevole; le PMI incontrano difficoltà legate a capitale iniziale, competenze tecniche e gestione dei tempi di ritorno dell’investimento.

Un esempio emblematico è quello di una media impresa metalmeccanica piemontese che ha investito in un impianto fotovoltaico integrato e in una riorganizzazione della produzione per ridurre i consumi nelle ore di picco. L’azienda ha finanziato l’intervento attraverso un mix di leasing energetico e contributi nazionali, ottenendo una riduzione dei costi energetici del 20-25% e una maggiore prevedibilità della spesa. L’adozione di sistemi di accumulo e di gestione intelligente dei consumi ha inoltre permesso di partecipare ai mercati dei servizi ancillari, creando una nuova voce di ricavo.

Allo stesso tempo, il rischio di delocalizzazione rimane concreto per settori a basso valore aggiunto e alto consumo energetico, come l’acciaio e la chimica. La capacità di mantenere la produzione in Italia dipenderà in parte dalla rapidità con cui le imprese adotteranno tecnologie a basse emissioni e dalla disponibilità di forme di compensazione per i costi di transizione, inclusi strumenti per la riqualificazione professionale dei lavoratori.

Implicazioni future

Per i prossimi cinque anni emergono alcune implicazioni chiare. Primo, la digitalizzazione sarà complementare alla transizione energetica: investimenti in Industry 4.0, sensoristica e data analytics accelereranno l’efficientamento e ridurranno i tempi di ritorno sugli investimenti verdi. Secondo, le politiche pubbliche dovranno bilanciare incentivi e protezioni: misure mirate per le imprese più vulnerabili, strumenti di credito a lungo termine e procedure amministrative semplificate sono necessari per evitare strozzature.

Terzo, la formazione delle competenze è cruciale. Le imprese necessitano di tecnici specializzati nella gestione degli impianti rinnovabili, nell’efficienza energetica e nella manutenzione dei sistemi digitali. Investire in formazione aziendale e in programmi regionali potrebbe ridurre il gap di competenze e sostenere la diffusione delle tecnologie.

Infine, il mondo finanziario e le banche avranno un ruolo centrale nel valutare rischi e opportunità. Nuovi prodotti finanziari green, garanzie pubbliche mirate e criteri di valutazione del merito creditizio che tengano conto della transizione energetica potranno facilitare l’accesso al capitale. Per le imprese italiane la sfida non è soltanto tecnologica: è strategica. Chi saprà integrare efficienza, innovazione e resilienza avrà maggiori possibilità di competere sui mercati globali e di preservare occupazione e valore sul territorio.

In sintesi, la transizione energetica rappresenta un’opportunità per rilanciare la competitività industriale italiana, ma richiede un’azione concertata tra imprese, istituzioni e sistema finanziario. Le scelte prese nei prossimi anni definiranno non solo il profilo ambientale dell’economia nazionale, ma anche la capacità del Paese di mantenere e creare lavoro qualificato nel settore produttivo.

La transizione energetica non è più una prospettiva lontana ma una realtà che plasma quotidianamente le decisioni delle piccole e medie imprese italiane. Tra pressioni sui costi, incentivi pubblici e nuovi modelli produttivi, le PMI si trovano al crocevia tra rischio e opportunità: adottare soluzioni green può migliorare la competitività, ma richiede capitali, competenze e una cornice normativa stabile.

Contesto: perché la transizione interessa le PMI

In Italia le PMI costituiscono la spina dorsale del tessuto produttivo: rappresentano circa il 99,9% delle imprese e danno occupazione a una quota molto significativa della forza lavoro. Molti settori tradizionali — manifattura, alimentare, tessile, ceramico — sono intensivi in energia e sensibili alle fluttuazioni dei prezzi. Dopo la crisi energetica seguita alla pandemia e agli shock geopolitici, l’incidenza dei costi energetici sui conti industriali è salita in modo sensibile: per alcune filiere ha superato in modo duraturo quote a due cifre, erodendo margini e rendendo urgente una riduzione dell’intensità energetica.

Analisi: investimenti, dati ed esempi concreti

Negli ultimi due anni si è accelerato il ricorso a soluzioni come fotovoltaico, pompaggi di calore, co-generazione e interventi di efficienza (isolamento, automazione impiantistica). Le misure nazionali e europee — tra cui fondi del Recovery Plan, crediti d’imposta per investimenti green e programmi regionali di sostegno — hanno facilitato la realizzazione di progetti altrimenti non sostenibili per molte imprese di piccola dimensione.

Un caso emblematico è quello di una media impresa ceramica dell’Emilia-Romagna che ha combinato l’installazione di pannelli fotovoltaici, il recupero del calore di processo e l’adozione di impianti di automazione energetica. L’azienda ha ridotto il consumo di energia elettrica netta del 35% e ha abbattuto i picchi di domanda, ottenendo risparmi operativi significativi e una migliore prevedibilità dei flussi di cassa. Altro esempio è un produttore tessile del distretto pratese che ha introdotto pompe di calore e sistemi di gestione energetica: l’investimento iniziale è stato ammortizzato in meno di cinque anni grazie alla combinazione di risparmi e incentivi fiscali.

Tuttavia, i dati mostrano disomogeneità territoriale: le imprese dei grandi distretti industriali e quelle con personale interno capace di progettare interventi innovativi avanzano più rapidamente, mentre molte microimprese nel Sud e nell’area appenninica restano indietro per limiti di accesso al credito e carenza di competenze tecniche. L’accesso al finanziamento rimane il collo di bottiglia principale: non tutte le banche dispongono di prodotti adatti a progetti di efficientamento su piccola scala, e il ricorso a strumenti aggregatori o a ESCo (Energy Service Companies) non è ancora sufficientemente diffuso.

Implicazioni future: cosa cambia per l’economia italiana

Dal punto di vista macroeconomico, una transizione efficace delle PMI può innalzare la produttività e la resilienza del sistema industriale italiano. Ridurre la dipendenza da combustibili fossili e abbassare l’intensità energetica significa rendere le filiere meno vulnerabili alle crisi di prezzo, attrarre investimenti e valorizzare il Made in Italy attraverso certificazioni di sostenibilità che aumentano l’appetibilità sui mercati esteri.

Per realizzare questa opportunità servono politiche coordinate: stabilità e semplificazione degli incentivi, strumenti finanziari dedicati alle micro e piccole imprese, programmi di formazione tecnica per manager e addetti, e promozione di forme di aggregazione tra imprese per realizzare progetti su scala. Inoltre, rafforzare la presenza di ESCo e piattaforme di investimento collettivo può abbassare le barriere di ingresso.

In termini occupazionali, la transizione potrà generare nuova domanda di competenze tecniche e digitali, con ricadute positive per il mercato del lavoro locale se accompagnata da percorsi di riqualificazione. Sul fronte della competitività, le PMI che riusciranno a integrare produzione e sostenibilità potranno ottenere vantaggi di prezzo e reputazione, consolidando la capacità di esportazione e la resilienza dei loro modelli industriali.

Conclusione: la transizione energetica è una sfida di sistema che passa per milioni di decisioni aziendali. Per le PMI italiane la strada è tracciata ma irta di ostacoli: la combinazione giusta di incentivi stabili, accesso al credito, servizi di supporto e formazione potrà trasformare il rischio in opportunità, preservando il valore dei distretti e promuovendo una crescita più verde e competitiva.